
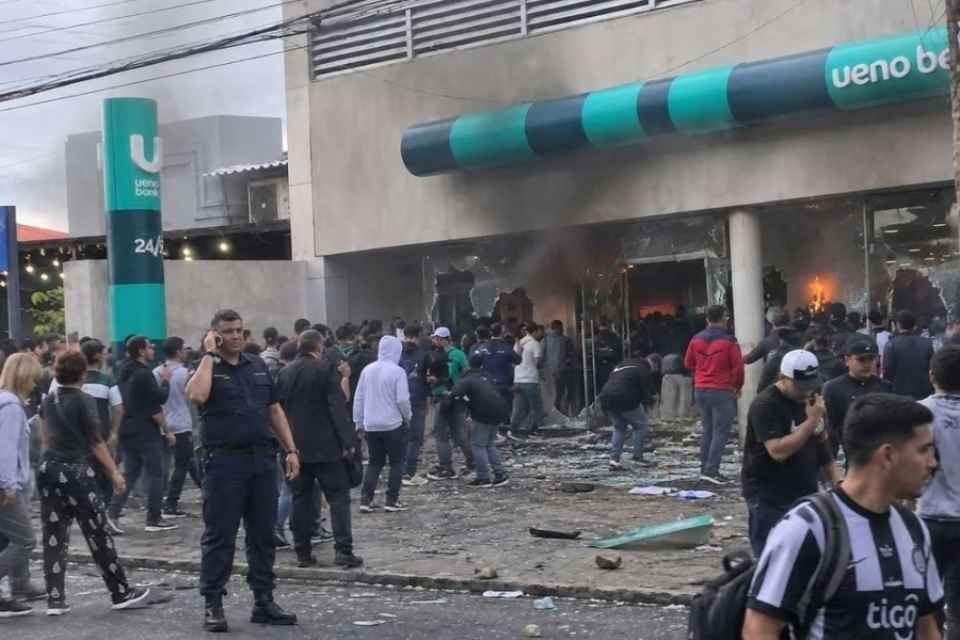
La intervención de Ueno Bank, el principal banco digital de Paraguay, desató en apenas tres días una crisis financiera y política que terminó con la renuncia del presidente Santiago Peña. Cerca de 3 millones de clientes quedaron sin acceso a sus cuentas y cientos de millones de dólares en fondos públicos quedaron en entredicho.
El lunes 2 de noviembre, el directorio del Banco Central del Paraguay (BCP) votó de forma unánime iniciar el procedimiento de resolución de Ueno Bank, luego de constatar que su índice de solvencia había caído por debajo de la mitad del mínimo legal. La medida se hizo efectiva el martes 3 y significó el cese de las operaciones habituales del banco: aplicación, tarjetas y cuentas quedaron congeladas.
Ueno no era una entidad menor. Era el sexto banco más grande del país, registraba depósitos por US$ 2.836 millones a septiembre de 2026 y sus clientes equivalen, según cálculos de la agencia AP, a cerca del 60% de la población adulta paraguaya.
Las cifras de la crisis
| Clientes afectados | Cerca de 3 millones |
| Depósitos totales | US$ 2.836 millones (sept. 2026) |
| Depósitos del Estado | US$ 869 millones (29% del banco) |
| Encaje no repuesto | US$ 70 millones |
| Garantía por ahorrista | 228 millones de guaraníes (unos US$ 38.000) |
| Peso en el sistema | Menos del 9% del sistema financiero |
Cómo se llegó a la intervención
Los problemas no surgieron de un día para otro. Según explicó el propio BCP, la Superintendencia de Bancos llevaba meses supervisando a la entidad tras detectar créditos otorgados a empresas vinculadas al Grupo Vázquez, conglomerado dueño del banco. Ya en septiembre, el Senado paraguayo había cuestionado una excepción contable concedida a Ueno tras la absorción de Visión Banco, y preguntado qué ocurriría con sus indicadores de solvencia si esa flexibilidad se revertía.
El detonante llegó el 29 de octubre, cuando Ueno informó que no podría reponer unos US$ 70 millones que había utilizado de su encaje legal, el colchón de liquidez que los bancos deben mantener en el banco central. Cinco días después, el regulador tomó el control.
El vínculo con el poder político
Lo que convirtió un problema bancario en una crisis de Estado fue la cercanía de Ueno con el gobierno. Santiago Peña fue socio comercial del Grupo Vázquez hasta marzo de 2025, aunque el banco ha sostenido que nunca fue accionista ni inversionista. Durante su administración, los depósitos de entidades públicas en Ueno crecieron hasta alcanzar cerca de US$ 869 millones.
A ello se suma que Carlos Carvallo, designado por Peña al frente del BCP en 2023, había presidido Ueno hasta agosto de ese año. El banco central afirmó que Carvallo se inhabilitó de todas las decisiones relacionadas con la entidad, pero la presión fue insostenible: presentó su renuncia el mismo día de la intervención, a pedido del propio mandatario, y Liana Emilce Caballero asumió como presidenta interina.
En paralelo, la Fiscalía solicitó una investigación penal y ordenó la detención de ocho personas ligadas al banco. Las hipótesis en estudio incluyen lesión de confianza y estafa, aunque se trata de una investigación recién abierta.
La renuncia de Santiago Peña
La oposición anunció el mismo martes que impulsaría un juicio político contra Peña y el vicepresidente Pedro Alliana. El miércoles, 35 diputados presentaron el libelo acusatorio, y el jueves el propio Partido Colorado, al que pertenece el mandatario, se sumó a la acusación.
Horas después, mientras la Cámara de Diputados debatía el caso, Peña anunció su salida a través de un video en redes sociales, en el que pidió disculpas a la ciudadanía y aseguró que tomaba la decisión pensando en la estabilidad del país.
Ahora corresponde al Congreso decidir si acepta la renuncia o continúa con el juicio político, frente al cual Peña anunció que ejercerá su defensa. El escenario sucesorio es incierto, ya que el vicepresidente Alliana también figura en la acusación.
Qué pasa con los ahorros
El BCP sostiene que los depósitos de hasta 228 millones de guaraníes por persona, unos US$ 38.000, están garantizados, y que la resolución busca proteger a los ahorristas sin afectar al resto de los bancos. La Superintendencia designará auditores para verificar la situación patrimonial real de Ueno, y el Ejecutivo acordó con el Congreso tramitar un proyecto de ley para iniciar los pagos y asegurar la devolución de los fondos públicos.
Las autoridades paraguayas insisten en que se trata de un caso aislado que no refleja problemas generalizados del sistema financiero.
¿Podría ocurrir algo así en Chile?
La quiebra de un banco puntual es un riesgo que existe en cualquier país. Sin embargo, la combinación que explica el caso paraguayo, con fondos públicos concentrados en una entidad ligada al presidente, un regulador proveniente de ese mismo banco y flexibilidades contables para sostener su solvencia, enfrenta en Chile barreras institucionales más altas.
Desde la reforma a la Ley General de Bancos de 2019, la supervisión bancaria está concentrada en la Comisión para el Mercado Financiero (CMF), con requerimientos de capital alineados a Basilea III y límites a los créditos otorgados a personas y empresas relacionadas con el propio banco. El Banco Central, en tanto, goza de autonomía constitucional y sus consejeros requieren aprobación del Senado.
En materia de protección al ahorrista, Chile opera con dos capas. El Banco Central garantiza el 100% de los depósitos a la vista, como cuentas corrientes y cuentas vista, tanto de personas naturales como jurídicas. Los depósitos a plazo y cuentas de ahorro de personas naturales cuentan con una garantía estatal de hasta 400 UF anuales por persona.
Con todo, el sistema chileno tiene tareas pendientes que la propia CMF ha reconocido. El país aún no cuenta con un marco moderno de resolución bancaria, capítulo que quedó fuera de la reforma de 2019, ni con un seguro de depósitos financiado por la industria, como recomendó el Fondo Monetario Internacional. Además, la garantía estatal no cubre los depósitos a plazo de empresas. La experiencia propia también pesa: la crisis bancaria de 1982-83 tuvo como uno de sus ejes los créditos de bancos a empresas de sus mismos grupos económicos, el mismo patrón que hoy se investiga en Asunción.
Fuentes: Banco Central del Paraguay | Bloomberg Línea | Reuters | AP | Forbes Argentina | ABC Color | Emol | CNN en Español | CMF | Datos al 6 de noviembre de 2026.
Redacción: Portal Innova
Síguenos en redes sociales
Encuéntranos en Google
Equipo Prensa
Portal Innova