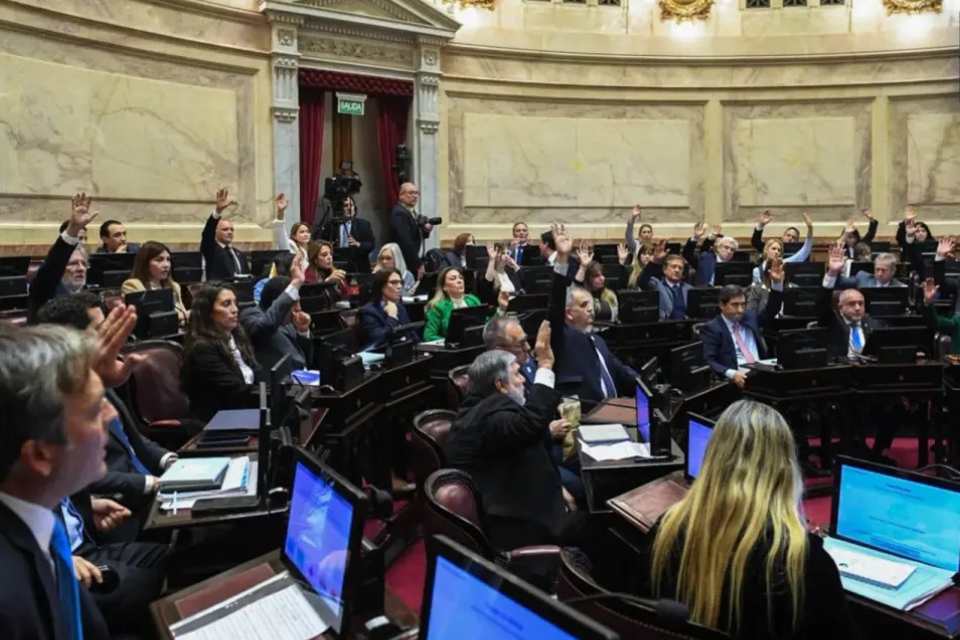
El Senado convirtió en ley la prórroga hasta el 31 de diciembre de 2045 del artículo 17 de la Ley N° 27.191, por lo que el acceso y uso de fuentes renovables continuará exento de tributos específicos, cánones y regalías en todos los niveles jurisdiccionales.
La iniciativa obtuvo 38 votos afirmativos y ocho negativos y completó el trámite iniciado en mayo, cuando la Cámara de Diputados otorgó media sanción. El plazo vigente vencía a fines de 2025.
Para Ariel Costanzo, Director de Energías Renovables de PCR, el alcance de la medida es concreto: “La prórroga de la ley es la estabilidad legal, jurídica, fiscal por todo el periodo hasta 2045. Porque después tenemos, tasas nuevas, impuestos nuevos, que terminan siendo distorsivas y es importante para el sector. Así que hoy es un paso importante”
El resguardo comprende a Nación, provincias, municipios y Ciudad Autónoma de Buenos Aires. Y en la práctica, impide incorporar cargas específicas sobre recursos como el viento o el sol durante los próximos 20 años.
La discusión llega en un momento distinto al de 2015, cuando la Ley N° 27.191 fue sancionada para acelerar la incorporación de generación renovable y fijar porcentajes crecientes de cobertura de la demanda.
El proyecto aprobado ahora no amplía la meta del 20% de participación renovable prevista para fines de 2025. Tampoco incorpora nuevos objetivos obligatorios. El punto pasa por mantener las condiciones tributarias existentes.
“No estamos diciendo que la energía renovable tiene que tener el veinte por ciento de la demanda. Lo que estamos diciendo es que tiene que ganarse el lugar con su competitividad, no le carguen cosas que no le corresponden, nada más”, sostuvo Costanzo durante el streaming Se tenía que decir y se dijo.
La posición de PCR apunta a que la expansión futura se sostenga por competitividad y no por cuotas adicionales de participación, considerando que el mercado ya cuenta con más 8400 MW renovables operativos dentro del Mercado Eléctrico Mayorista (MEM), sin contabilizar centrales hidroeléctricas de más de 50 MW.
La energía eólica concentra 4604 MW, mientras que la solar fotovoltaica alcanza 3022 MW. Las bioenergías suman 339 MW y los pequeños aprovechamientos hidroeléctricos aportan otros 501 MW.
Según datos de la Cámara de Generadores y Cadena de Valor de Energías Renovables (CEA), la Ley N° 27.191 movilizó más de 8.000 millones de dólares de inversiones entre 2015 y 2025. En ese mismo período, la participación de estas tecnologías en la matriz eléctrica argentina pasó del 2% al 17%.
Por lo que la extensión del artículo 17 busca sostener uno de los componentes que el sector considera centrales al estructurar proyectos de largo plazo: que la ecuación económica no sea modificada posteriormente mediante cargas dirigidas específicamente al recurso renovable.
“Porque después tenemos, tasas nuevas, impuestos nuevos, que terminan siendo distorsivas y es importante para el sector”, advierte Costanzo.
La referencia no es abstracta. En los últimos años aparecieron iniciativas que buscaron aplicar gravámenes particulares sobre determinados recursos utilizados para generación.
Costanzo lo sintetizó en un punto: “Creo que para el sector, para quien invierte, para quien viene de afuera, incluso para los locales mismos, necesitamos reglas claras de juego y estables, y no que mañana las puedan cambiar, como por ejemplo se ha tratado imponer un impuesto al viento o al sol”.
La continuidad del artículo 17 también tiene incidencia sobre el análisis de nuevas inversiones, tanto de compañías argentinas como de capital internacional. La Ley N° 27.191 contempla además herramientas como amortización acelerada en el Impuesto a las Ganancias, devolución anticipada del IVA, mayores plazos para computar quebrantos fiscales y certificados aplicables a impuestos nacionales.
El foco pasa de las metas a las condiciones de inversión
Con una penetración renovable que pasó del 2% al 17% en una década y más de 8 GW en operación, el debate sectorial empieza a desplazarse desde las metas obligatorias hacia las condiciones necesarias para sostener nuevas incorporaciones.
Ese cambio también aparece en la lectura de PCR: menos dependencia de cuotas regulatorias y mayor peso de la competitividad tecnológica, siempre que no se sumen distorsiones tributarias específicas.
En esa línea, la prórroga hasta 2045 elimina el vencimiento que se producía a finales de este año y mantiene por dos décadas más la prohibición de imponer cargas particulares sobre el uso de fuentes renovables.
Para el segmento renovable, el efecto central está concentrado en un punto: mantener hasta 2045 el marco tributario que impide gravar específicamente el aprovechamiento del recurso, en un mercado que ya movilizó más de 8.000 millones de dólares durante la última década.
Fuente: Energía Estratégica


Equipo Prensa
Portal Innova