Hace tres días escribimos en estas páginas que Chile tiene el sueldo más alto de su historia y casi nadie lo está celebrando. Hoy, ese sueldo subió un poco más.
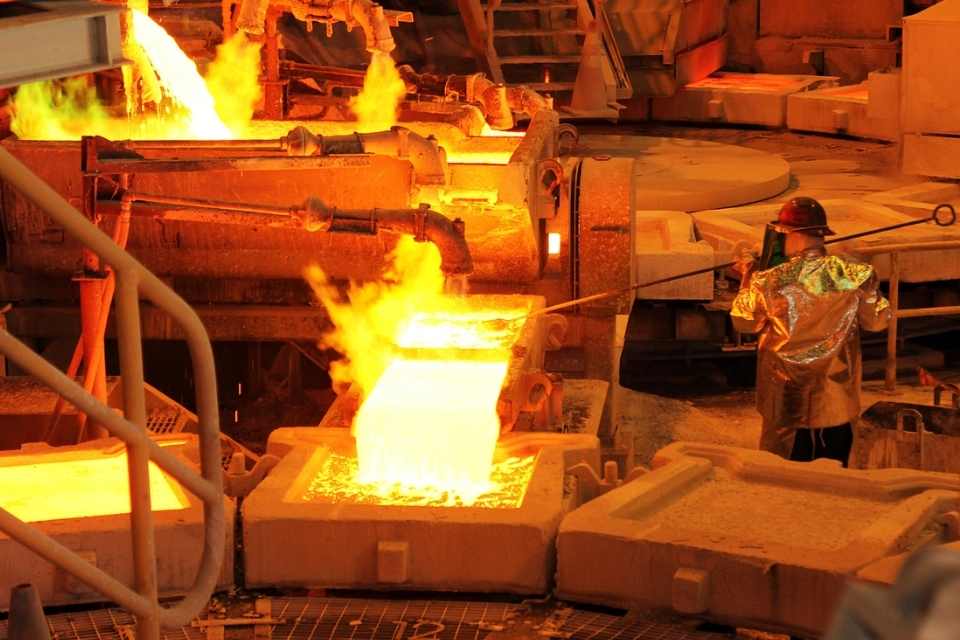
Este lunes 17 de agosto de 2026, el cobre cerró en US$6,736 la libra en la Bolsa de Metales de Londres, un nuevo récord histórico absoluto, con un avance diario de 2,1%. En lo que va del año, el promedio acumulado llega a US$5,99 la libra, casi un 40% por encima del mismo período de 2025. El metal rojo no solo está caro: está estructuralmente escaso, y esa combinación es la más poderosa que puede existir en los mercados de commodities.
La pregunta ya no es si el cobre está en un superciclo. La pregunta es si Chile está a la altura de lo que ese superciclo exige.
Lo que está pasando en el mercado no es normal
Para entender la dimensión de lo que ocurre hoy, hay que mirar un número que muy pocos titulares destacan: el backwardation. En términos simples, es la diferencia entre el precio del cobre al contado y el precio del cobre a futuro. Hoy, esa brecha es de US$535 por tonelada a favor del contado, el nivel más amplio registrado desde la crisis de escasez de 2021, cuando la LME tuvo que adoptar medidas de emergencia para evitar un colapso del mercado.
Esa cifra no es un dato técnico para especialistas. Es una señal de alarma: el mercado físico está tan apretado, la disponibilidad del metal es tan baja, que quien necesita cobre hoy paga una prima enorme por tenerlo inmediatamente. Los almacenes homologados de la LME han perdido la mitad de sus existencias desde mayo y hoy tienen menos de 210.000 toneladas, un nivel críticamente bajo para una bolsa de alcance global.
La inteligencia artificial está comprando cobre a manos llenas
Detrás del rally hay un actor que hace cinco años nadie mencionaba en los análisis del mercado del cobre: la inteligencia artificial. Los centros de datos que procesan modelos de lenguaje, entrenan algoritmos y alojan la infraestructura de la IA global consumen cantidades masivas de cobre en sus sistemas de refrigeración, cableado y distribución eléctrica.
A eso se suma la electrificación del transporte, las redes eléctricas inteligentes y la infraestructura de energías renovables. La transición energética, en términos prácticos, es una demanda estructural de cobre que no desaparece con un ciclo de tasas de interés ni con una desaceleración de China. Es una tendencia de décadas.
Diego Montalbetti, analista de Capitaria, lo sintetizó hoy con precisión: el cobre continúa siendo un soporte estructural para el peso chileno, impulsado por las expectativas en torno a eventuales aranceles a los cátodos y por la demanda asociada al desarrollo de infraestructura de inteligencia artificial.
Chile produce menos justo cuando el mundo necesita más
Aquí está la paradoja que debería quitarle el sueño a los diseñadores de política pública en Chile: el país más cuprífero del planeta está produciendo menos cobre en el año en que el cobre vale más en toda su historia.
La producción chilena cayó en el primer trimestre de 2026. Codelco enfrenta dificultades operacionales. La mina Grasberg en Indonesia, otro actor clave del mercado global, tampoco se ha normalizado. La escasez de ácido sulfúrico limita las operaciones de algunas faenas. Los cargos de tratamiento y refinación —el precio que las fundidoras cobran por procesar el concentrado— están en terreno negativo, lo que significa que los productores están pagando por que les procesen su mineral, una señal de que la demanda por capacidad de refinación supera con creces la oferta.
En este escenario, Cochilco elevó su proyección de precio promedio para 2026 a US$5,95 la libra, mientras el biministro Daniel Mas destacó que el contexto es favorable pero exige mejorar productividad, asegurar continuidad operacional y promover nuevos proyectos. Dieciséis proyectos ingresaron a evaluación ambiental en lo que va del año. La meta de seis millones de toneladas anuales está sobre la mesa.
¿Hasta dónde puede llegar el cobre?
Nadie lo sabe con certeza, y todo el que diga que sí lo sabe está mintiendo. Pero los modelos de los principales bancos de inversión proyectan un precio promedio de entre US$5,8 y US$6,9 la libra para 2026 y 2027. El metal se acerca peligrosamente a los US$7, un umbral psicológico que, si se cruza, podría desencadenar una nueva ola de cobertura de posiciones cortas y retroalimentar el alza.
Los riesgos siguen siendo reales: una corrección de la demanda manufacturera china, una normalización más rápida de los inventarios, o una resolución arancelaria en Estados Unidos que reduzca la prima de COMEX sobre LME. Cualquiera de esos factores puede enfriar el mercado.
Pero mientras no ocurran, el cobre manda. Y Chile, como siempre, baila al ritmo del metal rojo.
Fuentes: Cochilco | Diario Financiero | BioBioChile | La Tercera | Reuters | Redacción: Portal Innova | Datos al 17 de agosto de 2026.


Equipo Prensa
Portal Innova