- El Cyber Day se ha consolidado como uno de los hitos comerciales del año en Chile. Sin embargo, un estudio de ComparaOnline revela que las compras reportadas siguen concentradas en categorías de alta rotación y consumo inmediato, mientras existe un espacio significativo sin atender en productos de protección, salud y servicios.
La encuesta, realizada a 400 personas, indagó en hábitos, expectativas y nivel de confianza de los consumidores chilenos frente al evento. Aunque no todos participan en cada edición, el Cyber Day, la iniciativa ya opera como un hito instalado en el calendario de consumo, con evaluación mayoritariamente positiva entre quienes participaron en la última versión.
Tabla 1. Experiencia general en Cyber Day
| Pregunta | Respuesta | Total |
| ¿Participó en la última edición del Cyber Day? | Sí | 42% |
| No | 58% | |
| ¿Cómo evalúa su experiencia en la última edición?* | Positiva | 76% |
| Negativa | 20% | |
| Neutra | 4% |
*Base: quienes participaron en la última edición del Cyber Day.
La protección también compite en Cyber: 40% la consideraría si el descuento lo justifica
Consultados sobre si preferirían usar el Cyber Day para comprar algo que desean o para contratar algo que los proteja, como un seguro, el 50% se inclinó por la primera opción y solo el 10% priorizaría contratar un producto de protección.
El dato destacable está en el segmento intermedio: el 40% respondió que elegiría “ambas, si el descuento lo justifica”, perfilando a un consumidor abierto a la protección siempre que la oferta sea competitiva y transparente.
“Lo relevante no es solo que el 50% priorice una compra aspiracional, sino que existe un 40% que está dispuesto a considerar ambas opciones si el descuento lo justifica.
Ese consumidor no rechaza la protección: necesita que la oferta sea clara, competitiva y coherente con su presupuesto. Es un segmento mucho más amplio de lo que muchas veces se asume, y que puede activarse cuando la información es clara, existe oportunidad de comparar alternativas y el precio hace sentido”, señala Javier Arriola, Brand Director de ComparaOnline.
Ellas muestran mayor apertura a la protección
El análisis por sexo muestra una brecha marcada. El 12,5% de las mujeres priorizaría contratar un producto de protección en Cyber Day, frente al 6,8% de los hombres. En ellos, en cambio, predomina con más fuerza la compra de productos aspiracionales o de consumo inmediato: 61,4% se inclina por esa alternativa, versus 41,1% de las mujeres.
Tabla 2. Uso preferido del Cyber Day
| Opción | Total |
| Comprar algo que deseo | 50% |
| Contratar algo que me proteja | 10% |
| Ambas, si el descuento lo justifica | 40% |
“La diferencia entre hombres y mujeres en este punto dice algo del momento del consumo en Chile. Vemos a una consumidora que pondera más, que se informa, que compara antes de comprar y que está más dispuesta a destinar parte del presupuesto del Cyber Day a productos que la respalden. Es un perfil que las categorías de salud y seguros no siempre tienen en el radar, y debería ser un tema a profundizar.”, explica Arriola.
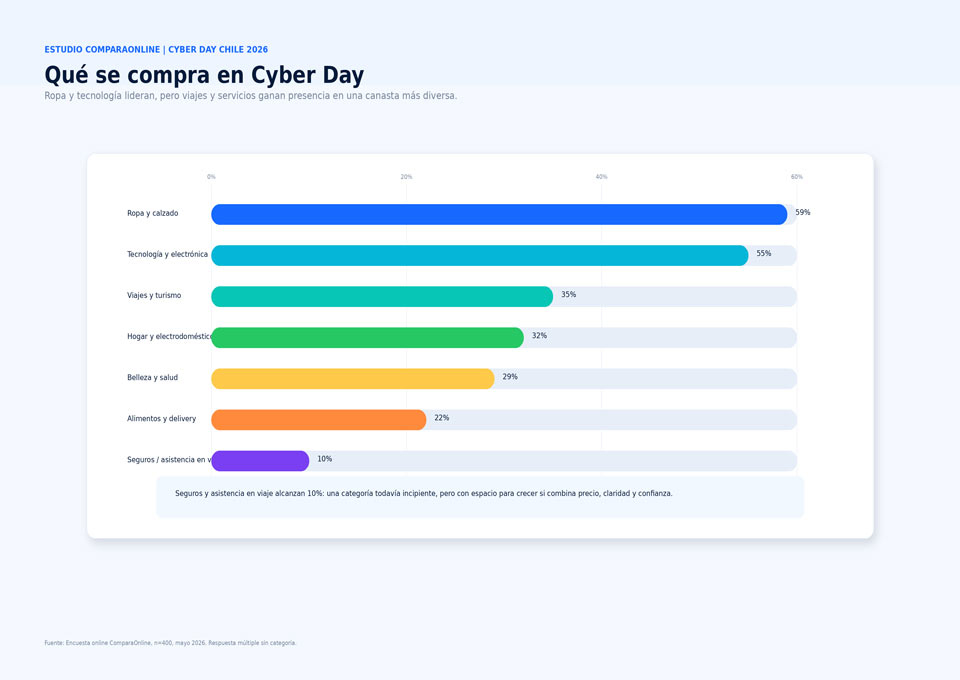
Las categorías efectivamente compradas en ediciones previas muestran un patrón más equilibrado que el de las primeras versiones del Cyber: ropa y calzado (59%) y tecnología (55%) siguen liderando, pero viajes y turismo aparece como tercera categoría relevante (35%). Más atrás se ubican hogar y electrodomésticos (32%), belleza y salud (29%) y alimentos y delivery (22%). Seguros y asistencia en viaje alcanza el 10%, todavía lejos de las categorías masivas, pero con espacio para crecer si la oferta combina precio, claridad y confianza.
Tabla 3. Categorías compradas en Cyber Day (multi-respuesta)
| Categoría | Total |
| Ropa y calzado | 59% |
| Tecnología y electrónica | 55% |
| Viajes y turismo | 35% |
| Hogar y electrodomésticos | 32% |
| Belleza y salud | 29% |
| Alimentos y delivery | 22% |
| Seguros / asistencia en viaje | 10% |
Salud y protección: el espacio en blanco del Cyber Day
Solo el 14% de los encuestados se declara conforme con las categorías que hoy participan del evento, mientras la mayoría identifica espacios donde espera mejores ofertas, especialmente en salud, servicios para el hogar y educación. En paralelo, la categoría seguros y asistencia en viaje alcanza 10% dentro de las compras reportadas en Cyber Day, mientras seguros de auto, hogar y viaje concentra 20% de demanda no satisfecha.
La lectura conjunta muestra una categoría aún incipiente, pero con una oportunidad concreta: pasar de una compra ocasional a una decisión más considerada cuando existen descuentos verificables, información clara y confianza.
Tabla 4. Categorías con mayor demanda no satisfecha en Cyber Day
| Categoría | Total |
| Salud (consultas, exámenes, seguros de salud) | 48% |
| Servicios para el hogar | 39% |
| Educación (cursos, certificaciones) | 36% |
| Transporte y movilidad | 29% |
| Seguros (auto, hogar, viaje) | 20% |
| Conforme con la oferta actual | 14% |
La demanda por mejores ofertas en salud es particularmente alta entre mujeres (57,1%) frente a hombres (36,4%), una brecha de 20,7 puntos porcentuales.
“El dato muestra que la protección tiene más espacio en Cyber Day del que muchas veces se asume. La oportunidad no está solo en ofrecer descuentos, sino en hacer que esos descuentos sean entendibles, verificables y comparables. En categorías como salud y seguros, la confianza pesa tanto como el precio”, explica el Brand Director de ComparaOnline.
El techo de credibilidad: casi la mitad desconfía
La confianza en los descuentos sigue siendo un punto crítico del evento. Si bien la mitad de los consumidores dice confiar en la mayoría de las ofertas, la otra mitad tiene reservas.
Tabla 5. ¿Confía en que los descuentos del Cyber Day son reales?
| Respuesta | Total |
| Sí, confío en la mayoría | 51% |
| Confío solo en algunas marcas o sitios | 27% |
| No confío, creo que inflan precios antes | 22% |
Así, casi la mitad de los encuestados (49%) declara algún grado de duda frente a los descuentos del Cyber Day, una percepción que se mantiene prácticamente sin diferencias entre hombres y mujeres.
“El estudio muestra que la confianza sigue siendo un factor decisivo para el Cyber Day. Más allá del 22% que cree que algunas marcas inflan precios, el dato central es que cerca de la mitad de los consumidores encuestados llega al evento con algún grado de duda. Esa percepción no se corrige solo con más descuentos, sino con mejores herramientas para comparar, verificar precios y tomar decisiones informadas. La transparencia es lo que permite que una oferta sea percibida como una verdadera oportunidad”, concluye Javier Arriola.


Equipo Prensa
Portal Innova