
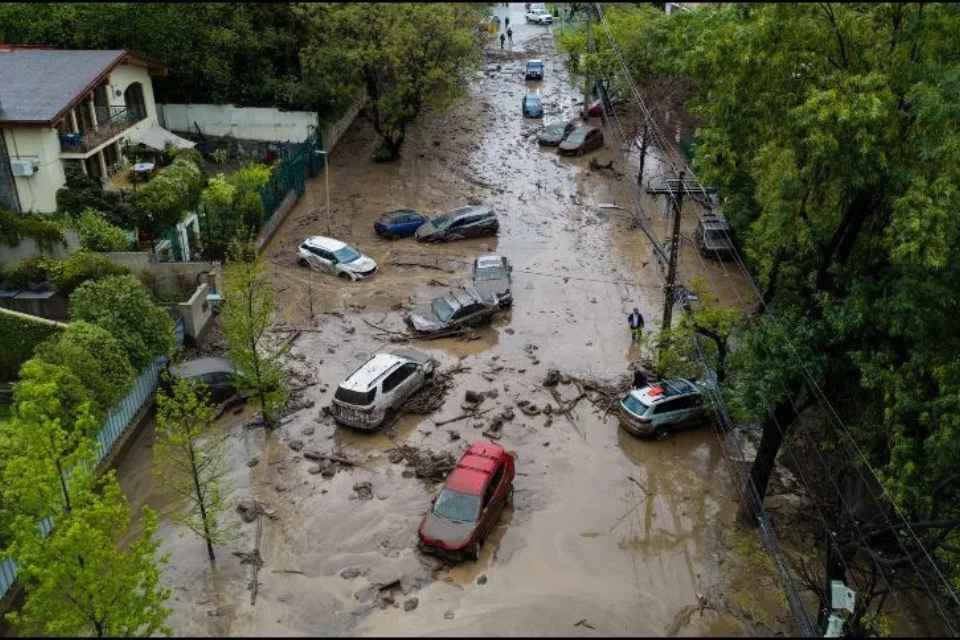
- La consultora global en sostenibilidad y medioambiente SLR Consulting plantea que la norma IFRS S2 eleva las exigencias para las empresas chilenas en sus reportes de información financiera relacionada con el clima, al requerir una evaluación más precisa de cómo estos riesgos pueden afectar la continuidad operacional, los costos y las decisiones del negocio.
Santiago, octubre de 2026.- Chile todavía repara la infraestructura dañada por el temporal que azotó con especial fuerza a las regiones de Atacama y Coquimbo entre el 15 y el 20 de julio pasado —con daños que, según el Ministerio de Obras Públicas se estimaron entre US$400 y US$700 millones solo en obras públicas. En tanto, la Organización Meteorológica Mundial (OMM) confirmó recientemente que El Niño está «firmemente establecido» y que existe una probabilidad cercana al 100% de que se mantenga activo hasta febrero de 2027.
El impacto económico que deja este tipo de eventos pone una presión creciente sobre las empresas, especialmente por sus efectos en infraestructura, continuidad operacional, abastecimiento y costos. Para SLR Consulting, consultora global líder en sostenibilidad y medio ambiente, esa realidad obliga a mirar el riesgo climático físico como un riesgo financiero del negocio, que debe ser identificado, gestionado, mitigado y reportado con el mismo rigor que otras variables estratégicas.
La IFRS S2, hoy la principal referencia en divulgación climática, plantea que las empresas deben ir más allá de identificar sus riesgos y avanzar hacia una evaluación más concreta de cómo estos pueden afectar su desempeño, su estrategia y su capacidad de respuesta en el tiempo.
La necesidad de análisis más profundos
La Comisión para el Mercado Financiero (CMF) incorporó los estándares IFRS S1 e IFRS S2 mediante la Norma de Carácter General NCG 519, alineando las exigencias locales con este marco internacional. La norma comienza a aplicarse sobre el ejercicio 2027 para las memorias anuales que se publicarán en 2028.
La norma IFRS S2 es la heredera de TCFD (Task Force on Climate-related Financial Disclosures), el marco internacional que hace 10 años impulsó la divulgación de riesgos y oportunidades financieras asociados al clima. A pesar del tiempo transcurrido, aún hay camino por recorrer bajo el nuevo marco IFRS S2. El director de Corporate Sustainability Advisory para América Latina de SLR, Germán Sáenz señaló que “muchas empresas han avanzado en hacer un análisis climático identificando sus principales riesgos y oportunidades, incluyendo información al respecto en sus reportes, pero esto no significa que necesariamente estén bien preparadas para afrontar las situaciones climáticas que van apareciendo”.
En un escenario donde los riesgos climáticos son cada vez más volátiles e inciertos y pueden generar pérdidas en toda la cadena logística, desde SLR plantean que es necesario contar con análisis climáticos mucho más detallados. “La transición hacia un análisis de escenarios más granular y centrado en la cadena de valor tiene diversas implicancias para su implementación. En lugar de evaluar los impactos climáticos únicamente a nivel corporativo, las empresas deben comprender dónde se concentran los riesgos y las oportunidades en su modelo de negocio, cadena de valor y flujos de ingresos, así como la manera en que dichas exposiciones se traducen en sus resultados financieros, a corto, mediano y largo plazo”, explica Sáenz.
“Un segundo punto, es que en la práctica la norma IFRS S2 exige a las empresas pasar de describir los riesgos climáticos a explicar qué implican dichos riesgos para la resiliencia futura del negocio. El fin último de todo análisis es velar por que el negocio siga funcionando y sea resiliente a los efectos climáticos, tanto agudos (temporales u olas de calor) como los crónicos (sequías). Esto conlleva utilizar el análisis de escenarios para evaluar si la estrategia y el modelo de negocio de la empresa siguen siendo viables en diferentes futuros plausibles, incluyendo una trayectoria de transición hacia una economía baja en carbono y una trayectoria de mayor calentamiento global en la que los impactos climáticos físicos se vuelven más graves”, precisa el ejecutivo de SLR.
En este sentido, desde SLR destacan que cada nueva versión de las normas de divulgación de información financiera relacionada con el clima eleva los estándares. “Las empresas que operan en Chile deben pasar de considerar el análisis de escenarios como un simple ejercicio de presentación de informes a integrar verdaderamente la resiliencia climática en su funcionamiento. Esto implica que el directorio y la primera línea de la compañía se involucren en la comprensión de todas las implicancias del cambio climático y que incorporen el análisis de los riesgos y oportunidades en la toma de decisiones estratégicas y en la asignación de capital”, concluye Sáenz.
Síguenos en redes sociales
Encuéntranos en Google
Equipo Prensa
Portal Innova