Durante décadas, muchos chilenos se acostumbraron a escuchar frases como “me cambié al fondo E”, “me fui al A”, “me dijeron que el C era más seguro” o “no tengo idea dónde está mi plata de la AFP”.
En los próximos meses, ese mapa empezará a cambiar.
La Superintendencia de Pensiones publicó el régimen definitivo de inversión de los nuevos fondos generacionales, uno de los cambios centrales de la reforma previsional. A partir del 1 de abril de 2027, los actuales fondos A, B, C, D y E serán reemplazados por diez fondos asociados al año de nacimiento de cada afiliado.
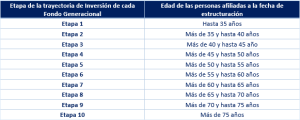
El esquema tendrá una primera etapa para personas de hasta 35 años, ocho tramos intermedios de cinco años y una etapa final para mayores de 75. Cada afiliado permanecerá en su fondo hasta pensionarse, pero será el fondo el que irá ajustando su estrategia con el tiempo.
El régimen fija topes máximos de exposición a activos de mayor riesgo, que parten en 95% para los más jóvenes y bajan con la edad. Dentro de esos márgenes, cada AFP deberá definir e informar su propia estrategia. El cambio no exige trámites inmediatos y alcanza a un sistema con 12,2 millones de afiliados, de los cuales cerca de 5,8 millones cotizaron en junio.
“Uno de los pilares del sistema actual era que cada persona puede elegir su fondo según el riesgo que estaba dispuesta a asumir. En la práctica, mucha gente terminó siguiendo la recomendación de un tercero o simplemente no eligió. El nuevo esquema reconoce esa realidad y toma la decisión por defecto según la edad”, explica Ignacio Mieres, Head of Research de la app de inversiones XTB.
La misma edad, pero no necesariamente la misma mezcla
El nuevo sistema busca evitar que alguien llegue mal posicionado a la jubilación por no haber sabido elegir entre los fondos. Para eso, asigna a cada afiliado una ruta de inversión que se vuelve más conservadora a medida que se acerca al retiro.
“En la práctica, el afiliado deja de elegir el nivel de riesgo de su ahorro obligatorio: esa decisión se traslada a una ruta definida por su edad. Se mantiene, eso sí, la posibilidad de cambiarse de AFP y de destinar los ahorros voluntarios al fondo que cada persona prefiera”, acota Mieres.
Ahí aparece una de las tensiones del cambio. Dos afiliados de la misma edad pueden tener una disposición al riesgo muy distinta, pero esa diferencia no define el fondo al que serán asignados.
Además, aunque dos personas tengan la misma edad, no necesariamente terminarán con la misma composición exacta de inversión. Como cada AFP definirá su estrategia dentro de los límites fijados por la Superintendencia, dos afiliados del mismo tramo etario, pero en administradoras distintas, podrían tener exposiciones diferentes dentro del mismo marco.
Uno de los puntos más sensibles estará en quienes se acercan al retiro y ya tienen más plata acumulada en la AFP. “La asignación automática podría llevar a que afiliados cercanos a la jubilación queden en una estrategia más conservadora de la que ellos mismos habrían elegido. Eso puede proteger frente a caídas, pero también reduce la exposición a activos de crecimiento justo cuando el monto ahorrado suele ser más relevante”, detalla Mieres.
Afuera existe hace años, pero igual se discute
Los fondos generacionales no son un invento chileno. En Estados Unidos se conocen como target-date funds y administran cerca de US$4,8 billones, según el informe anual de Morningstar con datos al cierre de 2025.
La experiencia internacional muestra que no existe una sola receta. La discusión sigue en torno a cuánto riesgo conviene mantener en los años previos a la jubilación y qué tan rápido debe reducirse esa exposición.
“El régimen fija un techo de riesgo para cada tramo de edad y deja que cada AFP defina su estrategia dentro de ese margen. Eso implica que dos personas de la misma edad, en AFP distintas, podrían terminar con exposiciones al riesgo diferentes. Y afuera, después de dos décadas, la discusión sigue abierta en lo mismo: cuánto riesgo conviene mantener en los años previos a la jubilación”, comenta el head of research.
Qué tiene que mirar cada afiliado
Para la mayoría de las personas, la pregunta no será técnica, sino mucho más concreta: dónde quedarán mis ahorros, cuánto riesgo asumirán y cómo cambiará ese fondo a medida que me acerque a la jubilación.
“Esta es la primera vez que la estrategia de inversión de la pensión se define sin que la persona intervenga en su ahorro obligatorio. No hay que hacer nada de inmediato, pero sí conviene saber en qué tramo queda uno y cómo se moverá ese fondo con el tiempo”, concluye Mieres.
Para quienes buscan complementar su ahorro obligatorio, conviene separar ambas decisiones. El nuevo sistema definirá una ruta automática para los fondos previsionales, mientras que cualquier ahorro voluntario debe evaluarse según plazo, objetivo y disposición a asumir riesgo. En ese camino existen distintas herramientas, como APV, fondos mutuos, depósitos a plazo, o apps de inversión como XTB, pero ninguna alternativa es adecuada para todos los perfiles.
La información contenida en este comunicado es de carácter informativo y no constituye una recomendación de inversión. XTB opera en Chile a través de XTB Agente de Valores SpA, entidad registrada ante la Comisión para el Mercado Financiero.
Acerca de XTB
Empoderamos a personas en todo el mundo para que su dinero trabaje de forma más inteligente. La app de inversión de XTB ayuda a casi 3 millones de personas a alcanzar sus objetivos financieros. Con XTB, los clientes pueden invertir en acciones y ETFs, crear planes de inversión personalizados y operar CFDs sobre índices, divisas, materias primas y criptomonedas.
La app de inversión de XTB es un destino líder para invertir, analizar mercados y educarse financieramente. Ofrecemos una amplia biblioteca de materiales educativos, videos, webinars y cursos para ayudar a nuestros clientes a convertirse en mejores inversores, independientemente de su experiencia. Nuestro equipo de atención al cliente brinda soporte en 20 idiomas y está disponible 24/5 por correo electrónico, chat o teléfono.
Con 17 oficinas en todo el mundo, XTB es un empleador confiable para más de 1.400 personas, de las cuales más del 40% se dedica a innovar continuamente en tecnología de inversión propia.
Fundada en 2004 en Polonia, XTB es una empresa impulsada por la tecnología y regulada por múltiples autoridades a nivel mundial, incluida la Comisión para el Mercado Financiero de Chile. XTB cotiza en la Bolsa de Valores de Varsovia desde 2016.
En Chile, opera a través de XTB Agente de Valores SpA, entidad registrada ante la Comisión para el Mercado Financiero.
Visita www.xtb.com/cl para más información.
Invertir conlleva riesgos. Invierte con responsabilidad.


Equipo Prensa
Portal Innova