Cómo elegir un seguro de salud pensando en tu etapa de vida, tu rutina, tu presupuesto y los momentos en que realmente vas a necesitarlo.
La cobertura médica suele explicarse como una respuesta a enfermedades o accidentes, pero esa visión se queda corta. La Asociación de Aseguradores de Chile (AACH) señala que los seguros de salud deben entenderse como un apoyo integral a lo largo de la vida, no solo como una reacción frente a una enfermedad puntual, sino también como un respaldo en prevención, maternidad, crianza, trabajo independiente, movilidad, urgencias y gastos inesperados.
Por eso, elegir bien no consiste solo en mirar cuánto cuesta una póliza, sino en entender en qué momentos de tu vida te va a acompañar y qué tipo de respaldo necesitas en cada uno.
La salud no ocurre solo en la enfermedad
Cuando pensamos en seguro de salud, la idea más común es tener un respaldo “para cuando me enferme”. Pero el uso real es mucho más amplio: también incluye controles, exámenes, atención preventiva, urgencias y acompañamientos que no necesariamente están relacionados con una enfermedad grave.
La atención preventiva es clave para mantener la salud a lo largo del tiempo, y un seguro bien elegido puede facilitarla. Esto incluye revisiones, monitoreo de factores de riesgo, vacunas, y atención temprana cuando algo empieza a cambiar. El seguro, en ese sentido, no es solo un “rescate” cuando algo sale mal, sino una herramienta que acompaña tu vida cotidiana.
Escenarios de vida que cambian la cobertura
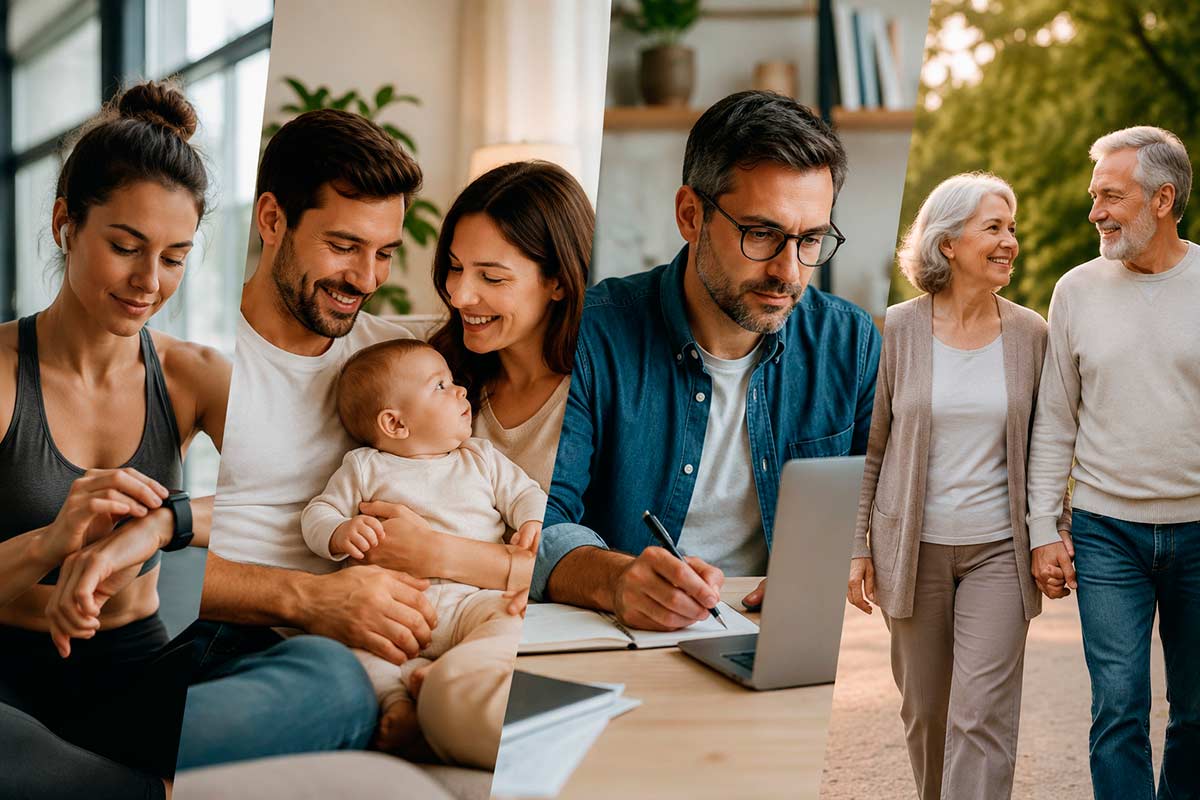
No todas las etapas de la vida requieren lo mismo. Un joven adulto que casi no va al médico no necesita la misma cobertura que una persona con hijos, que cambie de empleo con frecuencia o que enfrenta una etapa con mayor uso médico.
Algunos ejemplos de cómo cambian los escenarios:
- Joven adulto: prioriza una cuota razonable y protección ante imprevistos grandes.
- Familia con hijos: necesita pediatría, urgencias, controles, exámenes y buena red.
- Maternidad: cobra relevancia la cobertura de embarazo, parto y atención neonatal.
- Viajes frecuentes: requiere portabilidad, atención fuera de tu zona habitual y rapidez de uso.
- Adultez mayor: importa continuidad, especialistas, acceso y soporte para tratamientos de largo plazo.
Si tu cobertura no responde a tu real escenario de vida, probablemente no te estará sirviendo cuando realmente la necesitas.
Cobertura como protección financiera
Una urgencia médica no solo tiene un costo clínico; también impacta el presupuesto personal o familiar. Gastos de hospitalización, tratamientos prolongados, medicamentos o intervenciones pueden desordenar rápidamente la economía si no hay respaldo.
El seguro funciona como un tope real a lo que pagas de bolsillo cuando más lo necesitas, y marca la diferencia entre enfrentar una enfermedad catastrófica, un accidente o una hospitalización de alto costo sin desordenar el presupuesto familiar, o que ese gasto sea un golpe económico difícil de manejar.
Ese enfoque es especialmente útil para conectar salud con planificación financiera: tener un seguro no es solo cuidar tu bienestar, sino también proteger tu capacidad de mantener tus metas, ahorros y proyectos.
Cobertura según el contexto laboral
El seguro también puede verse como parte del bienestar laboral y del esquema de beneficios. Cuando se piensa desde lo laboral, la cobertura cumple funciones distintas dependiendo del tipo de trabajo:
- Trabajadores dependientes: el seguro puede complementar lo que la empresa ya ofrece, evitando duplicidad y mejorando la experiencia.
- Trabajadores independientes: la cobertura es más flexible y no depende de un empleador; aquí la prioridad es la agilidad y la claridad.
- Empresas: el seguro colectivo es un beneficio que ayuda a retener talento, reducir ausentismo y mejorar el clima laboral.
Elegir por experiencia, no por promesa
La mejor cobertura no es la que promete más, sino la que debes usar mejor. La experiencia de uso es lo que termina definiendo si el seguro realmente acompaña la vida cotidiana o solo existe en papel.
Al evaluar, debes mirar:
- Red de clínicas y prestadores.
- Facilidad para acceder a especialistas.
- Rapidez en trámites y reembolsos.
- Topes y deducibles.
- Claridad en contrataciones y condiciones.
- Soporte cuando necesitas atención urgente o tratamientos.
Elegir pensando en la experiencia real evita que la póliza se vea bien al contratar, pero se quede corta al usarla.
Cobertura para acompañar la vida, no solo para rescatar
Un buen seguro de salud no es solo una respuesta ante enfermedades. Es una herramienta que acompaña distintas etapas y escenarios de vida: desde la prevención hasta la maternidad, la familia, el trabajo, la movilidad y la protección financiera.
Elegir desde los escenarios de vida te permite tomar una decisión más clara, más útil y alineada con lo que realmente necesitas cuando la cobertura se pone en juego.


Equipo Prensa
Portal Innova