
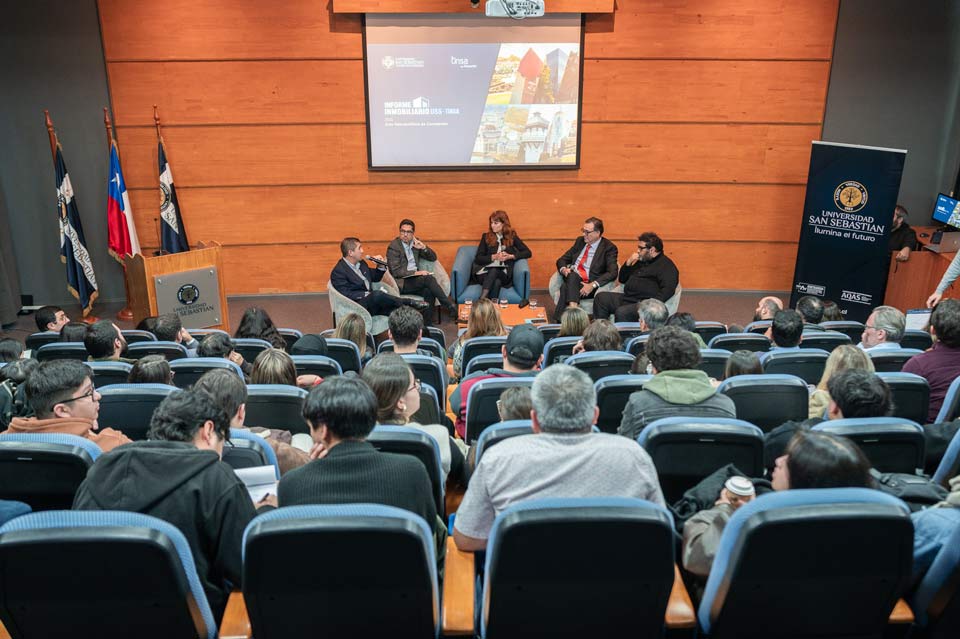
Informe de USS-Tinsa revela que el Área Metropolitana de Concepción transita hacia la recuperación con una caída del stock del 24,6% interanual. La asequibilidad de la vivienda se mantiene severamente inalcanzable, ya que se requieren más de 8 años íntegros de ingresos familiares para adquirir una casa.
El mercado de viviendas nuevas del Gran Concepción muestra señales alentadoras, según el Informe Inmobiliario elaborado por la Universidad San Sebastián (USS) y la consultora Tinsa by Accumin, que diagnostica una fase de recuperación temprana del ciclo inmobiliario. Según datos correspondientes al cuarto trimestre de 2025, el stock de vivienda nueva cayó a 5.203 unidades, su nivel más bajo desde 2022, acumulando una reducción del 24,6% respecto al mismo período de 2024. Frente a este inventario decreciente, el ritmo de ventas se mantiene estable en un promedio de 1,8 unidades mensuales por proyecto, con departamentos en 2,0 u./mes y casas en 1,2 u./mes. Esta convergencia entre contracción del stock y estabilidad de la demanda es la señal clásica de entrada a una fase de recuperación en el ciclo inmobiliario.
Carlos Aguirre, editor del informe y académico de Arquitectura USS, valora el giro del ciclo: “El Gran Concepción muestra por primera vez desde 2022 una reducción sostenida del inventario sin colapso de las ventas. Esto es una señal positiva, pero no debe confundirse con recuperación plena: la asequibilidad sigue siendo crítica y la transición hacia la expansión depende de factores que todavía están fuera del control del mercado local”.
El estudio revela que el indicador Price Income Ratio (PIR), que mide cuántos años de ingresos íntegros familiares se requieren para adquirir una vivienda promedio, se sitúa en 8,91 años para casas y en 11,77 para departamentos en el Gran Concepción, ambas cifras en la categoría “severamente inalcanzable” según el estándar internacional que fija en 5 años el umbral de accesibilidad aceptable.
A esto se suma la barrera del esfuerzo financiero. Mientras la Comisión para el Mercado Financiero (CMF) recomienda no destinar más del 25% del sueldo al pago de dividendos, la realidad en el Gran Concepción es que el 100% de la oferta actual exige superar ese umbral, con una mediana de esfuerzo que representa 7,49 años de ingreso familiar para la hipoteca y un ahorro mínimo de 1,54 años de ingreso completo para reunir el pie.
Aguirre señala que los subsidios estatales (DS 49 y DS 19) son la herramienta más eficaz para reducir la brecha: permiten bajar el PIR mediano de departamentos desde 11,77 a 6,40, aunque este valor sigue superando el umbral de accesibilidad. “Sin subsidio no hay mercado popular en Concepción”, sintetiza el investigador.
Respecto a los resultados del Informe, Rodrigo Toro, Secretario de la Asociación de Corredores de Propiedades del Biobío y Gerente de Toro Inmobiliaria, destacó que “entrega datos muy relevantes de lo que está pasando en el mercado inmobiliario en la Región del Biobío actualmente. Esto nos permite no solamente observar el comportamiento de las propiedades nuevas, sino también proyectar qué está ocurriendo con las viviendas usadas. Además, incentiva a analizar este segmento, que moviliza importantes recursos y entrega numerosas soluciones habitacionales en el Biobío”.
Fabián García, director general de Tinsa by Accumin, destaca que el mercado de Concepción ha mostrado ser más resiliente frente a las fluctuaciones de las tasas y la inflación, “ya que entró a la crisis con una oferta que tenía un ticket más bajo, lo que le ha dado más espacio para resistir y ofrecer una ventaja competitiva en el segmento inversionista. Su población flotante y demanda de arriendo temporal, lo hace muy interesante para el inversionista industrializado, proyectándose en el mediano plazo como un polo para el desarrollo de multifamily”.
La inaccesibilidad a la compra ha provocado un traslado forzoso de la demanda hacia el mercado de arriendos, el cual se mantiene vigoroso capturando a la población excluida de la propiedad. Sin embargo, el escenario para el inversionista hormiga es complejo: con yields (rentabilidad) que oscilan entre el 3,7% y 5,8% según la tipología —con un promedio de 4,88% bruto anual—, el dividendo hipotecario supera los ingresos por arriendo en la mayoría de los segmentos con crédito.
“El inversionista con crédito hipotecario obtiene hoy un flujo negativo. Solo el comprador con capital propio o el inversionista institucional bajo el modelo Multifamily tiene viabilidad financiera real en este contexto”, detalla el informe.
Dentro de este panorama, el segmento que muestra mejor equilibrio entre absorción y accesibilidad es el departamento de 1 dormitorio y 1 baño (1D-1B), con un precio mediano de arriendo de 10,68 UF/mes, un PIR de 6,74 y un esfuerzo familiar del 31%, posicionándolo como la opción más viable para hogares de ingresos medios-bajos en el Área Metropolitana de Concepción.
Loreto Lyon, decana de la Facultad de Arquitectura, Arte y Diseño USS, señala que «El Gran Concepción muestra una resiliencia notable para una ciudad de su tamaño y complejidad metropolitana. La recuperación del ciclo es una oportunidad para repensar las tipologías y densificación en un territorio que tiene capacidad de crecimiento, pero que requiere que la planificación urbana y la política habitacional actúen de manera coordinada para que esta recuperación sea inclusiva».
De cara al futuro, el imperativo estratégico es sostenido. Según concluye Carlos Aguirre, “la recuperación puede consolidarse si convergen tres factores: reducción de tasas hipotecarias, reactivación de la inversión en proyectos nuevos y expansión de la cobertura de subsidios DS 49 y DS 19”. La concentración espacial de la oferta en el eje Concepción-Coronel y la limitada disponibilidad de suelo urbano en comunas céntricas siguen presionando los precios, lo que obliga a una recuperación que, sin intervención pública, podría ser territorialmente desigual.
Sobre el Informe Inmobiliario USS-Tinsa: Este informe es resultado de un acuerdo colaborativo entre la Universidad San Sebastián (USS) y Tinsa by Accumin. Su objetivo es analizar la actividad inmobiliaria, identificar tendencias de mercado, evaluar la asequibilidad de la vivienda, obtener proyecciones precisas y aportar datos objetivos al mercado. Esta colaboración busca mitigar riesgos, facilitar la toma de decisiones y contribuir a la generación de políticas públicas en el sector inmobiliario.
Síguenos en redes sociales
Encuéntranos en Google
Equipo Prensa
Portal Innova